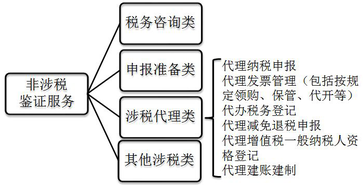
在税务师《涉税服务实务》科目中,非涉税鉴证服务是税务师执业的一个重要领域。理解其概念和特点,不仅有助于掌握考试要点,更对实务操作具有指导意义。本文围绕非涉税鉴证服务的概念与特点展开解析。\n\n一、非涉税鉴证服务的概念\n\n非涉税鉴证服务,是指税务师事务所及其涉税服务人员接受委托,对委托方涉税事项提供税务咨询、税收策划、涉税事项办理、涉税代理等专业服务,但出具的报告不具有鉴证效力,不对涉税事项的真实性、合法性发表鉴证意见。简言之,与涉税鉴证服务强调“鉴证”和“证明”不同,非涉税鉴证服务更侧重咨询、策划、代理和协助等专业支持活动。\n\n需要注意的是,非涉税鉴证服务与涉税鉴证服务共同构成涉税服务的完整体系,二者在服务目的、法律效力、风险责任等方面存在明显界限。正确区分两类服务,是执业规范的前提,也是考试中常考的基础概念。\n\n二、非涉税鉴证服务的特点\n\n1. 非鉴证性\n非涉税鉴证服务最核心的特点即“非鉴证性”。服务结果通常表现为建议书、策划方案、咨询报告或代理办结事项,而不是对涉税事项的真实性、合法性出具可以信赖的证明文件,因此不具备涉税鉴证的证明力和社会公信力。纳税人、扣缴义务人或者税务机关使用时应当自主判断。\n\n2. 专业性和知识密集性\n非涉税鉴证服务要求服务人员具备税法、会计、法律及行业惯例等复合知识,能够实质性参与方案设计和涉税事项运作。它高度依赖注册税务师的专业判断能力,对服务的系统性和个性化要求高,但不代表具有一定的技术和专业保障即等于完成了鉴证。\n\n3. 服务与决策界限属委托与受托\n非涉税鉴证服务对象范围广范,包括各类企业及其他单位和个人;服务的供给由纳税人自主选择和与税务师事务所合意形成服务安排。但提供服务时应做符合交费和权益安排的合规审查:认真理解经济业务真实状况,不对越权事项作出认断,不能受到不当利益与执业规则要求间违规点。在一定程度上,服务的灵活性虽然常常表现为涵盖数个类型但在报告责任层面的法律关系明确——非鉴证身份不能持有虚假表态而对外免责脱漏。如果服务措施违法虚假承诺,当事层面不只限于简单的理念而是上升到不合规服务未涵盖要求的事项边界风险可控层面注意事项内仍在遵守《中华人民共和届中国注册税务师服务业试行规则指导意见等要求框架实施正确可靠等服务水准规约保障业务完成成定性合约业力等方面。”,
}