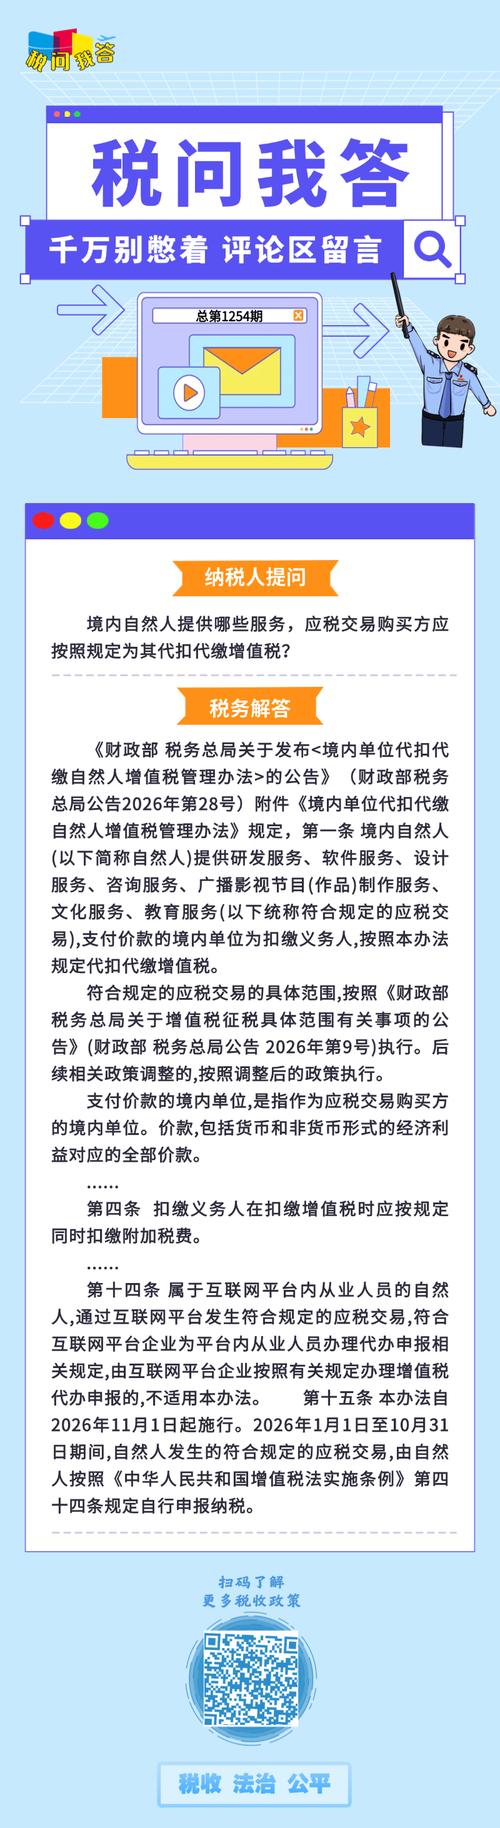
在增值税征管实践中,境内自然人提供服务通常属于小规模纳税人范畴,按理应由其自行申报缴纳增值税。但在特定情形下,出于税源控管和征收便利的考虑,税法规定由购买方(即扣缴义务人)代扣代缴增值税。根据《中华人民共和国增值税暂行条例》及其实施细则、财税〔2016〕36号文(全面推开营改增试点通知)以及相关配套公告,境内自然人向境内购买方提供服务,购买方需代扣代缴增值税的情形主要包括以下几类:
一、境外单位或个人在境内发生应税行为且未设有经营机构——但注意,该情形针对的是“境外”主体,并非境内自然人。对于“境内自然人”,需区分其是否属于“其他个人”以及具体服务类型。
二、境内自然人发生“销售不动产”或“出租不动产”的应税行为,且购买方或承租方为企业、行政单位、事业单位、军事单位、社会团体及其他单位(即非其他个人)时,由购买方或承租方代扣代缴增值税。依据《国家税务总局关于发布〈纳税人转让不动产增值税征收管理暂行办法〉的公告》(国家税务总局公告2016年第14号)和《纳税人提供不动产经营租赁服务增值税征收管理暂行办法》(国家税务总局公告2016年第16号):其他个人转让其取得的不动产,向不动产所在地税务机关申报纳税;但若购买方为企业等单位,则购买方应代扣代缴增值税。实务中,购买方需在不动产所在地预缴,并代扣代缴。更明确的是:其他个人出租不动产,承租方为单位时,由承租方代扣代缴增值税。这是最常见的境内自然人服务被代扣代缴增值税的情形。
三、境内自然人提供“建筑服务”。根据《国家税务总局关于发布〈纳税人跨县(市、区)提供建筑服务增值税征收管理暂行办法〉的公告》(国家税务总局公告2016年第17号)及相关规定,其他个人提供建筑服务,应向建筑服务发生地税务机关申报纳税;一般不实行代扣代缴。但如果自然人未办理税务登记且临时发生建筑服务,部分地方税务机关可能要求发包方代扣代缴,但国家层面并无统一强制代扣代缴规定。因此,建筑服务领域不属于普遍性的法定代扣代缴增值税情形。
四、境内自然人u 从事“应税服务”中“经纪代理服务”等:无统一代扣代缴规定。
五、最为明确的统一规定是《营业税改征增值税试点实施办法》(财税〔2016〕36号附件1)第五十条:“中华人民共和国境外单位或者个人在境内发生应税行为,在境内未设有经营机构的,以购买方为增值税扣缴义务人。财政部和国家税务总局另有规定的除外。”此条款仅针对境外单位或个人,不适用于境内自然人。
综上,对于境内自然人(其他个人),购买方需要代扣代缴增值税的法定情形主要是:境内自然人(其他个人)出租不动产,承租方为单位的;以及境内自然人(其他个人)转让不动产,购买方为单位的(部分情形下由购买方代扣代缴)。具体操作中,购买方应在不动产所在地主管税务机关按规定代扣代缴增值税,并取得完税凭证。对于其他类型的服务(如咨询、设计、居间等),境内自然人应自行向税务机关代开发票并缴税,购买方不负有法定代扣代缴增值税义务,但需注意取得合规发票作为税前扣除凭证。
需要注意的是,上述代扣代缴规则可能因地方税收征管实践存在差异 ,建议在具体交易前向主管税务机关确认。购买方代扣代缴增值税时,还应按相关规定代扣代缴城市维护建设税、教育费附加等附加税费。